データを活用した賢い投資
長期ポートフォリオ構築のためのエントリーポイントを自動認識
Veqorix は、体系的な定期投資 (DCA 手法) と市場状況の予測モデリングを組み合わせたものです。その結果、プロジェクト間の毎日の市場監視の時間がない期間に合わせて、最適化されたポジションエントリーが実現します。
表示例
例示的なデータ
- 信号ステータス入力アクティブ
- 平均からの逸脱-2.4%
- リスクレベル中等度
- 最終更新3分前
データを活用した賢い投資
Veqorix は、体系的な定期投資 (DCA 手法) と市場状況の予測モデリングを組み合わせたものです。その結果、プロジェクト間の毎日の市場監視の時間がない期間に合わせて、最適化されたポジションエントリーが実現します。
仕組み
Veqorix は、1 回限りの投資決定の代わりに、選択された市場指標を追跡し、投資対象の総額をより小さな時間間隔の役割に分割します。予測モデリングは、固定カレンダーに従って厳密に支払いを行うのではなく、現在の市場状況を評価し、賭け金の配置が統計的に有利な時期を決定します。
このモデルは、短い間隔での価格のボラティリティと動きを分析し、各支払いの実行瞬間を調整します。
個別の支払い額は、ボラティリティが高まる時期には減少し、より安定した状況では事前に定義された制限内で増加します。
支払いの基本的なリズムは定期的であるため、短期的な市場の動きに関係なく投資規律が維持されます。
行われた各支払いは、選択された実行の瞬間に影響を与えたパラメータとともに記録されます。
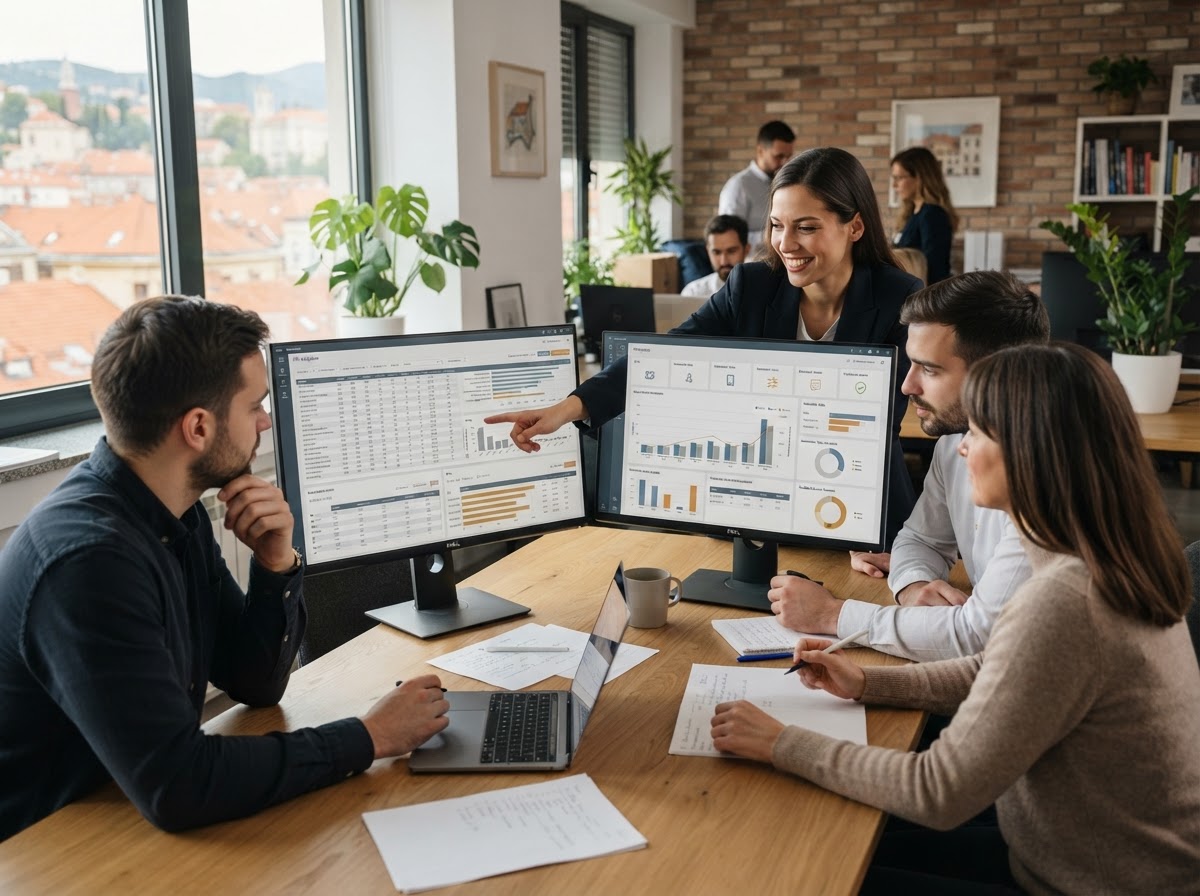
データの概要
以下の図は、プラットフォームが処理するデータの形式と密度を示しています。値はインターフェイスの例であり、実際の市場の測定値ではありません。
| 楽器/ポートフォリオ | 信号 | ボラティリティ (30日) | リスク評価 | 最終更新 |
|---|---|---|---|---|
| ポートフォリオ A — より広範な市場インデックス | 入力アクティブ | 12.3% | 低い | 3分前 |
| ポートフォリオ B — 債券ファンド | 待っています | 4.1% | 低い | 1分前 |
| ポートフォリオ C — 分散型 ETF | 入力アクティブ | 18.7% | 中等度 | 5分前 |
| ポートフォリオ D — セクターファンド | 一時停止中 | 27.9% | 背が高い | 2分前 |
観測期間における価格変動の範囲であり、約定の瞬間を推定するための基本的な入力となります。
デプロイメントの前に許容される短期的な下落 (ドローダウン) の制限は、自動的に減速されます。
選択した市場参照指標に対する商品の動きの適合性の尺度。
価格に大きな影響を与えることなく支払いまたは引き出しの可能性を評価します。
方法論
各ステップは事前に定義されたルールに従っており、いつでも手順を確認できます。
市場データは利用可能なソースから定期的に取得され、さらなる処理のために保存されます。
統計モデルは、過去のパターンと現在の状況に基づいて、短期的な価格変動の確率を推定します。
モデリングの結果は、実行を決定する前に、事前定義されたリスク パラメーターと照合してチェックされます。
条件が良好な場合、システムは既存の DCA スケジュール内で次の支払いの時期と規模を決定します。
完了または遅延した支払いはそれぞれ、その後の検証と分析のために関連パラメータとともに記録されます。
フリーランサー向け
独立した専門家が定期的に投資しようとするときに最も頻繁に遭遇する 3 つの状況。
手数料はさまざまな間隔で発生するため、毎月の固定投資額を事前に決定するのは困難です。
支払いスケジュールは、固定の暦日ではなく、各支払い後に利用可能な資金に関連付けることができます。
目標は、支払いを受け取るたびに手動で計算せずに投資することです。
プロジェクトの合間には、チャート、ニュース、市場発表を毎日分析する時間はほとんどありません。
予測モデリングは市場状況の監視を引き継ぎ、実行された決定の概要は定期的なサマリーを通じて入手できます。
目標: 支払いの確認にかかる時間は月あたり 10 分未満です。
突然の価格変動は、長期計画に反して、購入または売却の時期尚早な決定を促すことがよくあります。
ポジションをエントリーするためのパラメーターは事前に定義されており、市場への短期的な反応の影響を受けて変化することはありません。
目標は、事前に設定されたスケジュール ルールを一貫して遵守することです。
安全性と信頼性
最初のポートフォリオを設定する前によくある質問への回答。
データは暗号化された接続を介して送信され、必要最小限の原則に従ってアクセスが制限されて保存されます。内部システムへのアクセスは、プラットフォームの保守に携わる担当者に限定されています。
アクセスは、分析の実行と支払いのスケジュールに必要なシステムに限定されます。データは、プラットフォームの運用に直接関係しない目的で第三者と共有されることはありません。
ポートフォリオパラメータとリスク制限の初期設定には通常数分かかり、その後、システムは定義されたスケジュールに従って市場状況の監視を開始します。
支払に関して以前に記録されたデータを失うことなく、スケジュールを手動で一時停止したり調整したりできます。
ボラティリティが事前に定義されたしきい値を超えると、パラメーターが設定されたリスク制限の範囲内に戻るまで、展開が自動的に遅くなるか、一時的に停止されます。